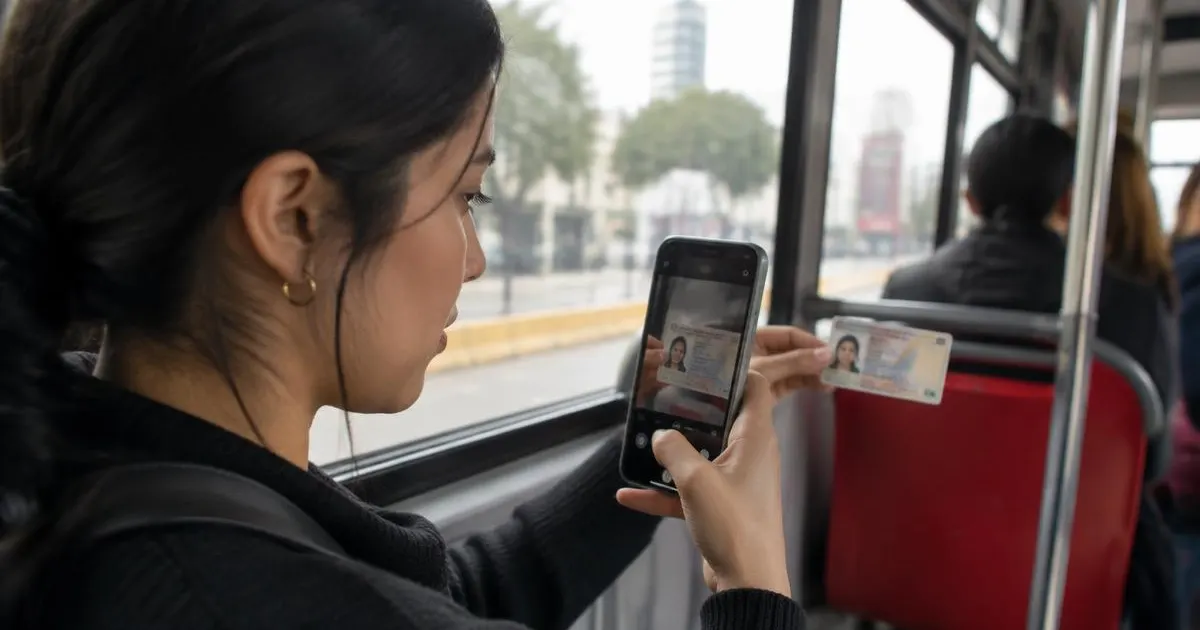
Para probar la usabilidad de una app bancaria en México se recluta a personas reales con el perfil de tus clientes (NSE, edad, estado, nivel de bancarización y tipo de celular), se les pide completar los flujos críticos, como el alta con INE, la prueba de vida o una transferencia SPEI, y se mide cuántos lo logran, en cuánto tiempo y dónde se traban. Con cinco a ocho personas por perfil aparecen la mayoría de los problemas graves.
Por qué la banca digital mexicana necesita pruebas con usuarios reales
El celular ya es la sucursal principal. Según la ENIF 2024 del INEGI y la CNBV, el uso de la app del celular para consultar o mover cuentas pasó de 54.3 % a 69.1 % entre 2021 y 2024 entre quienes tienen cuenta de ahorro formal. En el mismo periodo, el uso de cajeros para esas consultas bajó 16.8 puntos.
Al mismo tiempo, una de cada cuatro personas de 18 a 70 años sigue sin productos financieros formales: la inclusión llegó a 76.5 % en 2024. Muchos de tus nuevos clientes abrirán su primera cuenta desde una app. Nu México, por ejemplo, informó 12 millones de clientes en 2025, y para una parte de ellos fue su primera relación bancaria.
Ese cliente no conoce la jerga del banco, usa un celular de gama media y abre la app en el transporte con mala señal. Tu equipo de QA no reproduce esas condiciones. Una prueba con usuarios reales sí.
Los flujos críticos: alta con INE y CURP, prueba de vida, SPEI y CoDi/DiMo, tarjetas
No hace falta probar toda la app. Concentra el estudio en los flujos donde se pierde dinero o confianza:
- Alta con INE y CURP. Foto de la credencial por ambos lados, lectura de datos, captura de CURP y comprobante de domicilio. Aquí fallan las cámaras de gama baja, los reflejos y las credenciales desgastadas.
- Prueba de vida y biometría facial. Instrucciones poco claras, reintentos y mensajes de error que no dicen qué corregir.
- Transferencias SPEI. Alta de CLABE, nombre del beneficiario, confirmación y comprobante.
- CoDi y DiMo. Según la ENIF 2024, 38.0 % de la población conocía CoDi y solo 12.8 % de quienes lo conocían lo había usado. DiMo lo conocía 18.5 %. Si tu app los ofrece, prueba si la gente entiende para qué sirven.
- Tarjetas. Activación, bloqueo temporal, tarjeta digital y aclaración de cargos no reconocidos.
Qué perfiles reclutar (NSE, bancarización, edad, estado)
La muestra decide qué tan útil es el hallazgo. Para banca en México conviene cruzar al menos cuatro variables:
| Variable | Por qué importa | Ejemplo de cuota |
|---|---|---|
| NSE (regla AMAI) | Cambia el celular, el plan de datos y la familiaridad con productos financieros | Mezcla de C+, C, C- y D+ |
| Bancarización | Quien abre su primera cuenta lee distinto que quien ya usa tres apps | Mitad sin cuenta previa en apps |
| Edad | La biometría y la letra chica afectan más a mayores de 55 | Al menos un grupo de 55+ |
| Estado y tipo de localidad | El acceso a internet es de 86.9 % en zonas urbanas y de 68.5 % en rurales (ENDUTIH 2024) | CDMX, Guadalajara, Monterrey y una ciudad media |
| Sistema operativo y gama | La calidad de cámara y la memoria cambian mucho entre gamas | Android e iOS, gama baja, media y alta |
La regla de nivel socioeconómico se explica en la nota metodológica NSE AMAI 2024. Si quieres profundizar en cómo armar cuotas, revisa cómo reclutar participantes por NSE en México.
Moderada, no moderada o crowdtesting: cuál usar
| Formato | Para qué sirve | Límite |
|---|---|---|
| Moderada (entrevista en vivo) | Entender por qué alguien no confía en un paso o no entiende un término | Pocas personas por sesión, más costo por participante |
| No moderada (tareas grabadas) | Medir éxito y tiempo en un flujo con más personas | No puedes repreguntar |
| Crowdtesting | Probar en muchos celulares, operadores y condiciones reales | Menos profundidad sobre motivos |
Una combinación habitual: crowdtesting para el alta con INE y la prueba de vida, donde la variedad de dispositivos pesa, y sesiones moderadas para los textos de tarifas, comisiones y consentimientos.
Métricas: tasa de éxito, tiempo por tarea, errores, SUS
Define antes de empezar qué cuenta como éxito. Las métricas básicas son:
- Tasa de éxito por tarea: porcentaje que completa el flujo sin ayuda.
- Tiempo por tarea: compáralo entre perfiles para ver quién se atrasa y en qué paso.
- Errores y reintentos: en la prueba de vida, cuántos intentos necesita cada persona.
- SUS (System Usability Scale): cuestionario de 10 preguntas. La referencia de MeasuringU sitúa el promedio en 68 puntos.
- Confianza percibida: una pregunta directa al final del flujo de alta.
Caso de referencia: validación de identidad (Davivienda y Daviplata)
La metodología de Paruma está probada con bancos de Colombia. En el caso de validación de ID de Davivienda, Paruma seleccionó a más de 150 participantes con perfiles variados según dispositivo, edad, raza y estado de su documento de identidad. Recorrieron escenarios de apertura de cuenta y transacciones con biometría facial. El estudio encontró una efectividad medio-alta y un número significativo de reintentos, y recomendó instrucciones en un tono más cercano y transparente. Los resultados publicados: 84.36 % de calificación en comprensión de la propuesta de valor, 77.93 % de percepción favorable del proceso y 76.43 % en impacto emocional y probabilidad de recomendación.
En el caso de Daviplata para menores, la evaluación con padres o tutores de jóvenes de 14 a 17 años obtuvo 69.15 % en impacto emocional y recomendación, una señal de que la apertura todavía tenía fricción.
Más detalle sobre este tipo de flujo en la guía cómo validar un onboarding digital con verificación de identidad. Paruma ya atiende clientes en México y aplica el mismo método de 6 pasos: Propósito, Convocatoria, Perfilación PARUMA DNA®, Estrategia PARUMA DISCOVER®, Retos y Datos.
Checklist para tu prueba de app bancaria
- Objetivo escrito en una frase (por ejemplo: "reducir abandonos en la prueba de vida").
- Flujos elegidos y criterio de éxito de cada uno.
- Ambiente de pruebas con datos ficticios o enmascarados.
- Cuotas por NSE, edad, bancarización, estado y gama de celular.
- Aviso de privacidad y consentimiento conforme a la LFPDPPP vigente desde marzo de 2025.
- Acuerdo de confidencialidad con participantes si el producto no está lanzado.
- Guion revisado por legal y por el equipo de producto.
- Métricas definidas: éxito, tiempo, reintentos, SUS y confianza.
- Plan para priorizar hallazgos por gravedad y frecuencia.
- Fecha de re-prueba después de los ajustes.
Si además necesitas validar aceptación funcional antes de salir a producción, revisa la guía de pruebas UAT en banca y fintech.
Cotiza una prueba de tu app bancaria en México
Cuéntanos qué flujo te preocupa y qué perfiles necesitas. Te proponemos el formato, la muestra y las métricas. Escríbenos en /mx/contacto/ o por WhatsApp al +57 310 590 4586. Conoce el servicio en pruebas de usabilidad en México.
Preguntas frecuentes
¿Cuántos usuarios necesito para una prueba de usabilidad de una app bancaria?
Para encontrar problemas, de cinco a ocho personas por perfil suelen bastar, como explica Nielsen Norman Group. Si vas a medir tasas de éxito o comparar dos versiones, necesitas más: de 20 a 40 por grupo es un rango habitual. En flujos con biometría conviene ampliar la muestra para cubrir más modelos de celular.
¿Se puede probar el onboarding con INE real sin exponer datos?
Sí, con controles. Lo recomendable es usar un ambiente de pruebas, enmascarar los datos capturados, obtener un consentimiento explícito y limitar quién ve las grabaciones. Cuando el flujo exige una credencial real, el participante debe saber qué se guarda, para qué y por cuánto tiempo, como pide la LFPDPPP.
¿Qué diferencia hay entre UAT y prueba de usabilidad?
La UAT (prueba de aceptación de usuario) confirma que el sistema cumple los requisitos de negocio antes de liberarlo. La prueba de usabilidad mide si una persona entiende y completa el flujo sin ayuda. Un flujo puede pasar la UAT y aun así perder clientes por un texto confuso.
¿Cuánto tarda?
Depende de los perfiles y el formato. Una prueba no moderada con perfiles comunes puede dar resultados en pocos días. Un estudio con perfiles difíciles, varias ciudades o sesiones moderadas toma varias semanas. El reclutamiento suele ser la parte más larga.